Domain booth-configurator.de kaufen?
Wir ziehen mit dem Projekt
booth-configurator.de um.
Sind Sie am Kauf der Domain
booth-configurator.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain booth-configurator.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glasvitrine Ausstellung mit Drehtür abschließbarGlasvitrine Ausstellung mit Drehtür abschließbar Diese hochwertige Glasvitrine bietet auf wenig Fläche Platz auf vier Ebenen zur Ausstellung. Ihre Objekte sind hinter ESG-Glas ausreichend mit einem Zylinderschloss gesichert. Vier höhenverstellbare Glasböden sorgen für die Variabilität der Ausstellung. Die Glasvitrine für Ausstellung kann optional mit einer Pyramidenhaube oder Beleuchtung ausgestattet werden. Standardausstattung: + 4-seitige ESG Sicherheitsverglasung + Aluminiumträgersystem 18x18 mm + Stufenlos höhenverstellbare Fachbodenträger + Vier Glasfachböden höhenverstellbar + Sockel u. Topplatte in silberfarben + Maximale Bodenbelastung 15 kg bei verteilter Last + Flügeltür abschließbar + Zylinderschlosssystem + Aluminium Sockel (BxT ca. 46 x 46 cm) + Pyramidenhaube aus Metall optional Maße: Breite: ca. 43 (46) cm Höhe: ca. 176 cm Tiefe: ca. 43 (46) cm Gewicht: ca. 51 kg Lieferumfang: Abschließbare Glasvitrine Ausstellung mit Drehtür Lieferung: Standard Lieferung Die Anlieferung erfolgt zerlegt auf einer Palette frei Bordsteinkante. Premiumprodukt aus der namhaften deutschen Produktion.734,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
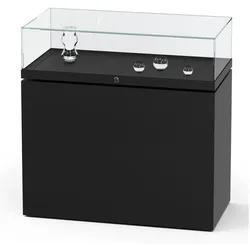
Tischvitrine für Ausstellung JV.050STischvitrine für Ausstellung JV.050S Tischvitrine eignet sich hervorragend für eine hochwertige Präsentation von Ausstellungsstücken jeder Art. Sie ist widerstandsfähig gebaut und bietet dank ESG-Glas eine sichere Aufbewahrung für wertvolle Exponate. Die Tischvitrine kann mit einem Unterbau als Sockel oder optional als Schrank ausgestattet werden, um zusätzlichen Stauraum zu schaffen oder die Demonstration zu verbessern. Die hochwertige Verarbeitung und das edle Design machen die Tischvitrine zu einem Blickfang in jeder Ausstellung. Egal, ob in einer Galerie, einem Museum oder einer privaten Sammlung, eine Tischvitrine ermöglicht eine optimale Präsentation auf höchstem Niveau. Standardausstattung Tischvitrine für Ausstellung: + Glaskorpus aus ESG-Sicherheitsglas + aufklappbar, mit seitlichen Gasdrucköffnern + abschließbar + Druckzylinder-Sicherheitsschloss mit 2 Schlüsseln + Sockel aus Platten, mit Melamin beschichtet + optional Schrank mit 1 Einlegeboden + Hellgrau, Weiß oder Schwarz + optional Quertraverse mit LED-Linienbeleuchtung Maße: Gesamtbreite: ca. 100 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm oder alternativ Gesamtbreite: ca. 120 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm oder alternativ Gesamtbreite: ca. 140 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm Lieferung: Tischvitrine JV.050S wird komplett montiert per Spedition frei Bordsteinkante ausgeliefert. Ein Produkt aus der namhaften deutschen Produktion.2271,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Glasvitrine Ausstellung JT-A5314Glasvitrine Ausstellung JT-A5314 Mit dieser exklusiven Glasvitrine für Ausstellung ermöglichen wir Ihnen, Ihre Prachtexemplare formvollendet und schlagkräftig zu präsentieren. Die Glasvitrine ist perfekt um, Ihre Prachtstücke in Szene setzen und die Aufmerksamkeit Ihrer Kunden gewinnen. Die eleganten Linien und die hochwertige Verarbeitung verleihen der Glasvitrine eine edle Optik, die sich harmonisch in jedes Ambiente einfügt. Unsere Glasvitrine Ausstellung zeichnet sich nicht nur durch ihr ansprechendes Design und ihre hohe Qualität aus, sondern auch durch ihre einfache Handhabung und flexible Anpassungsmöglichkeiten. Standardausstattung Glasvitrine Ausstellung: + ESG-Sicherheitsglas 5-seitig (ca. 5 mm Stärke) + Ganzglas-Drehtüren mit stabilen, formschönen Drehbändern + vier Glasfachböden (bis ca. 10 kg belastbar) + Sicherheitsschloss mit 2 Schlüsseln + Sockel in Silber (hellgrau) Maße: Breite: ca. 53 cm Höhe: ca. 141 cm Tiefe: ca. 39 cm Gewicht: Gesamtgewicht: ca. 50 kg Lieferung: Die Anlieferung erfolgt zerlegt frei Bordsteinkante. Qualitätsprodukt aus der EU-Produktion.748,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Glasvitrine Ausstellung mit Drehtür abschließbarGlasvitrine Ausstellung mit Drehtür abschließbar Diese hochwertige Glasvitrine bietet auf wenig Fläche Platz auf vier Ebenen zur Ausstellung. Ihre Objekte sind hinter ESG-Glas ausreichend mit einem Zylinderschloss gesichert. Vier höhenverstellbare Glasböden sorgen für die Variabilität der Ausstellung. Die Glasvitrine für Ausstellung kann optional mit einer Pyramidenhaube oder Beleuchtung ausgestattet werden. Standardausstattung: + 4-seitige ESG Sicherheitsverglasung + Aluminiumträgersystem 18x18 mm + Stufenlos höhenverstellbare Fachbodenträger + Vier Glasfachböden höhenverstellbar + Sockel u. Topplatte in silberfarben + Maximale Bodenbelastung 15 kg bei verteilter Last + Flügeltür abschließbar + Zylinderschlosssystem + Aluminium Sockel (BxT ca. 46 x 46 cm) + Pyramidenhaube aus Metall optional Maße: Breite: ca. 43 (46) cm Höhe: ca. 176 cm Tiefe: ca. 43 (46) cm Gewicht: ca. 51 kg Lieferumfang: Abschließbare Glasvitrine Ausstellung mit Drehtür Lieferung: Standard Lieferung Die Anlieferung erfolgt zerlegt auf einer Palette frei Bordsteinkante. Premiumprodukt aus der namhaften deutschen Produktion.734,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tischvitrine für Ausstellung JV.050STischvitrine für Ausstellung JV.050S Tischvitrine eignet sich hervorragend für eine hochwertige Präsentation von Ausstellungsstücken jeder Art. Sie ist widerstandsfähig gebaut und bietet dank ESG-Glas eine sichere Aufbewahrung für wertvolle Exponate. Die Tischvitrine kann mit einem Unterbau als Sockel oder optional als Schrank ausgestattet werden, um zusätzlichen Stauraum zu schaffen oder die Demonstration zu verbessern. Die hochwertige Verarbeitung und das edle Design machen die Tischvitrine zu einem Blickfang in jeder Ausstellung. Egal, ob in einer Galerie, einem Museum oder einer privaten Sammlung, eine Tischvitrine ermöglicht eine optimale Präsentation auf höchstem Niveau. Standardausstattung Tischvitrine für Ausstellung: + Glaskorpus aus ESG-Sicherheitsglas + aufklappbar, mit seitlichen Gasdrucköffnern + abschließbar + Druckzylinder-Sicherheitsschloss mit 2 Schlüsseln + Sockel aus Platten, mit Melamin beschichtet + optional Schrank mit 1 Einlegeboden + Hellgrau, Weiß oder Schwarz + optional Quertraverse mit LED-Linienbeleuchtung Maße: Gesamtbreite: ca. 100 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm oder alternativ Gesamtbreite: ca. 120 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm oder alternativ Gesamtbreite: ca. 140 cm Gesamthöhe: ca. 97 cm Gesamttiefe: ca. 50 cm Glashöhe: ca. 22 cm Lieferung: Tischvitrine JV.050S wird komplett montiert per Spedition frei Bordsteinkante ausgeliefert. Ein Produkt aus der namhaften deutschen Produktion.2271,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
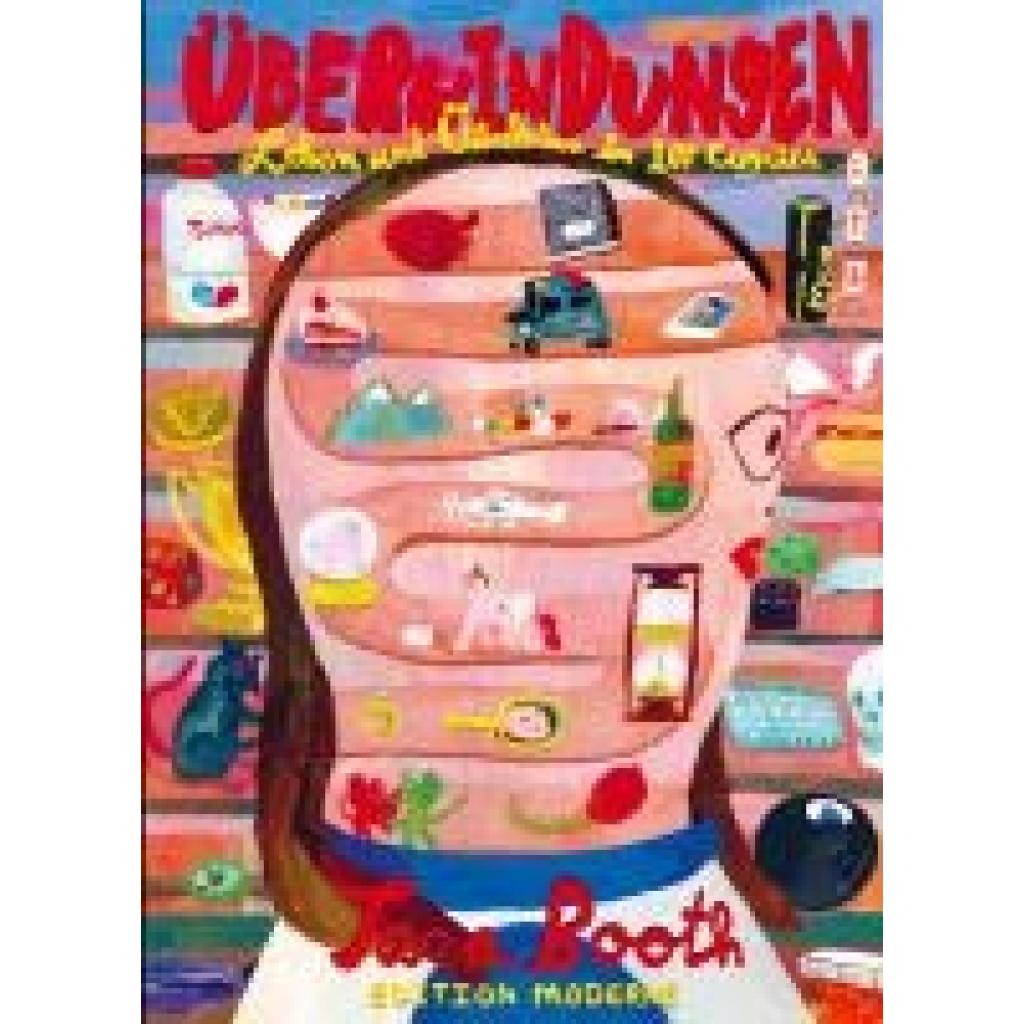
Booth, Tara: ÜberwindungenÜberwindungen , Leben und Überleben in 100 Comics , Differentiallager > Differentiale & Teile , Erscheinungsjahr: 202503, Autoren: Booth, Tara, Übersetzung: Schuler, Christoph, Seitenzahl/Blattzahl: 400, Keyword: Angststörung; Beziehungen; Alltagsprobleme; Dating; soziale Phobie; Selbstzweifel, Fachschema: Comic / Humor, Fachkategorie: Comics im europäischen Stil / Tradition, Interesse Alter: Relates specifically to the life experience of women or girls, Warengruppe: TB/Belletristik/Humor/Cartoons/Comics, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 165, Breite: 120, Höhe: 30, Gewicht: 298, Produktform: Kartoniert, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Booth, Abigail: wild gefärbtwild gefärbt , Pflanzen sammeln, Stoffe färben, Schönes nähen , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20180305, Produktform: Leinen, Autoren: Booth, Abigail, Übersetzung: Korte, Eva, Seitenzahl/Blattzahl: 160, Abbildungen: durchgehend farbige Fotos, Keyword: Farbstoffe; Pflanzenfärberei; Färbetechniken; Textile Techniken; Naturfarben; Textilien, Fachschema: Färben~Stoff (textil)~Tuch (Stoff), Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Färben von Stoffen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag AG, Verlag: Haupt Verlag, Länge: 241, Breite: 198, Höhe: 22, Gewicht: 728, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 298490529,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.